Коммерческий кредит в договоре: почему не работает по умолчанию и чем отличается от неустойки

Статья будет полезна компаниям, которые занимаются поставкой товаров, оказанием услуг или выполнением работ на условиях постоплаты, а также компаниям, которые платят аванс по договору.
Что такое коммерческий кредит?
Коммерческий кредит – это условие договора, при котором сторона уплачивает другой проценты за пользование денежными средствами (ст. 823 Гражданского кодекса РФ (далее – «ГК РФ»)), полученными предварительно, либо сохраненными до наступления срока платежа после получения товара1.
Проценты, начисляемые в качестве коммерческого кредита, не являются ответственностью2 и подлежат оплате вне зависимости от нарушения обязательства.
Когда применяются условия о коммерческом кредите?
Условия о коммерческом кредите могут применяться в случае продажи товаров, выполнения работ или оказания услуг на условиях отсрочки или рассрочки платежа, а также в случае предоставления аванса или предварительной оплаты. Если формулировать общий вывод, то обязательство по коммерческому кредиту может возникать при несовпадении момента оплаты по договору и предоставления встречного исполнения.
Таким образом, условия о коммерческом кредите могут защищать как продавца (подрядчика, исполнителя), так и покупателя (заказчика), который раньше предоставил исполнение по договору.
Условия о коммерческом кредите применяются только в случае, если стороны прямо предусмотрели это в договоре3. Условие о коммерческом кредите не действует в договоре по умолчанию. Для его применения необходимо согласовать в договоре период и размер начисляемых процентов.
В каких случаях на практике целесообразно применять условия о коммерческом кредите?
Для понимания того, как работает коммерческий кредит на практике, рассмотрим конкретный пример из договора:
Поставщик предоставляет покупателю товар с условием его оплаты в течение 10 дней с даты приемки. Денежные средства, которые не были уплачены в дату получения товара, являются сбереженными покупателем. Поэтому стороны могут предусмотреть, что на их сумму начисляются проценты в согласованном размере с даты получения товара до даты платежа по договору. Такие проценты и будут являться коммерческим кредитом.
Покупатель, оплачивающий проценты по коммерческому кредиту, в приведенной ситуации не является просрочившим. Оплата процентов не является мерой ответственности, однако стимулирует покупателя к исполнению обязанности по оплате товара в срок.
Аналогично данные условия могут применяться при перечислении аванса. Например, покупатель вносит предоплату, и до момента получения товара на нее подлежат начислению проценты в качестве коммерческого кредита. По факту получения товара покупатель производит его окончательную оплату за вычетом аванса и процентов, начисленных в качестве коммерческого кредита.
Поскольку проценты по коммерческому кредиту не являются мерой ответственности, в случае просрочки исполнения обязательства на сумму задолженности подлежат начислению проценты по коммерческому кредиту и неустойка за просрочку (или проценты по ст. 395 ГК РФ).
Почему же на практике такие условия не являются распространенными?
Для согласования условий о коммерческом кредите сторона должна иметь сильную переговорную позицию либо поставлять товар на эксклюзивных условиях.
Не каждый покупатель готов платить за коммерческий кредит. Однако если продавец предоставляет товар без аванса, когда все другие поставщики отказываются это делать, условие о коммерческом кредите может быть вполне обоснованным. И наоборот: если заказчик предоставляет крупный аванс, на сумму которого начисляются проценты в качестве коммерческого кредита, такое условие защищает его интересы, а исполнитель в свою очередь имеет возможность получить такой аванс, который не мог бы получить на иных условиях.
Вводит ли коммерческий кредит дополнительную ответственность?
Юридически коммерческий кредит не является дополнительной ответственностью и применяется не по причине нарушения обязательства, а в силу несовпадения моментов его исполнения и оплаты.
Стимулирующая функция коммерческого кредита не вызывает сомнений, чем стороны могут воспользоваться на практике.
Например, согласовать условие о том, что условия о коммерческом кредите применяются только в случае нарушения обязательства4. Такие условия неоднократно рассматривались судами на практике и неверно квалифицировались в качестве «скрытой» неустойки. Однако Верховный суд последовательно стоит на позиции, что стороны вправе обусловить начисление процентов за коммерческий кредит наступлением просрочки5. При этом показательным является то, что суды нижестоящих инстанций не всегда верно квалифицируют данные отношения, исходя из предпосылки о том, что стороны таким образом преследуют цель увеличения ответственности.
При рассмотрении истории дела (№ А36-6042/2022), которое дошло до Верховного суда, в первой инстанции6 проблем с квалификацией не возникло. Однако в апелляции7 и кассации8 суды пришли к выводу о том, что коммерческий кредит, в случае его начисления только при просрочке платежа, представляет собой двойную ответственность за нарушение одного и того же обязательства.
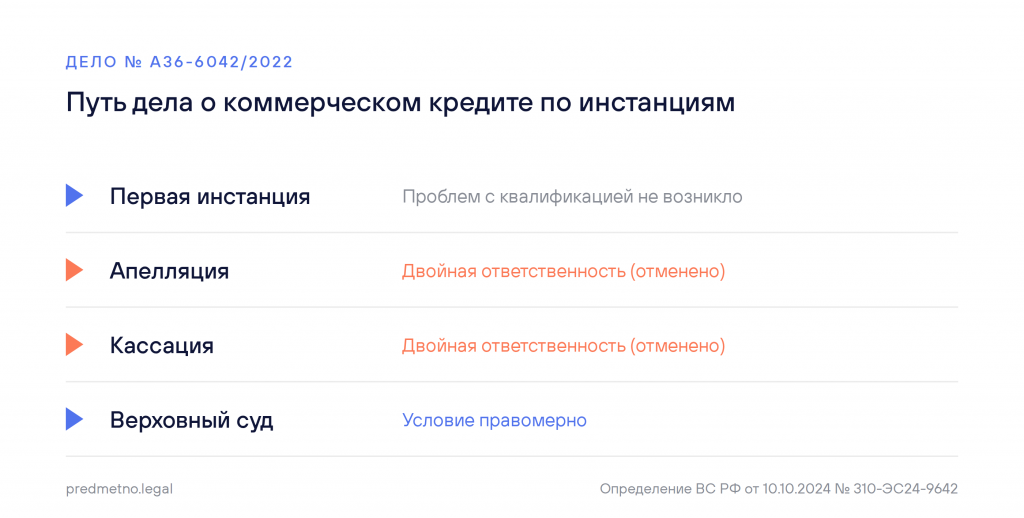
Несмотря на расхождения в судебной практике относительно экономической сути коммерческого кредита, применяемого только при условии наступления просрочки, данное условие зачастую отражает истинные договоренности сторон. Оценивая в совокупности сложившиеся рыночные условия, поставщик (исполнитель) может согласиться на работу и без аванса, но при условии своевременного исполнения встречного обязательства. С учетом вышеуказанной позиции Верховного суда РФ такое условие правомерно и стороны вправе его применять на практике, так как оно позволяет обеспечить баланс интересов и максимально защитить сторону, контрагент которой нарушает обязательство по договору и безвозмездно пользуется денежными средствами.
Примечания:
1. Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 10.10.2024 № 310-ЭС24-9642 по делу № А36-6042/2022.
2. П. 12 постановления Пленума Верховного Суда Российской Федерации и Пленума Высшего Арбитражного Суда Российской Федерации от 8 октября 1998 г. № 13/14 «О практике применения положений Гражданского кодекса Российской Федерации о процентах за пользование чужими денежными средствами» и п. 37 постановления Пленума Верховного Суда Российской Федерации от 22 ноября 2016 г. № 54 «О некоторых вопросах применения общих положений Гражданского кодекса Российской Федерации об обязательствах и их исполнении».
3. Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 19.12.2017 по делу № 306-ЭС17-16139, А12-50782/2016; Постановление Арбитражного суда Северо-Кавказского округа от 18.06.2026 № Ф08-3187/2026 по делу № А53-48407/2024.
4. Постановление Арбитражного суда Поволжского округа от 25.06.2019 № Ф06-48200/2019 по делу № А49-9971/2018.
5. Определение Судебной коллегии по экономическим спорам Верховного Суда Российской Федерации от 10.10.2024 № 310-ЭС24-9642 по делу № А36-6042/2022. Ранее – Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 19.12.2017 по делу № 306-ЭС17-16139, А12-50782/2016.
6. Решение Арбитражного суда Липецкой области от 24.04.2023 по делу № А36-6042/2022.
7. Постановление Девятнадцатого арбитражного апелляционного суда от 13.10.2023 № 19АП-3661/2023 по делу № А36-6042/2022 (отменено).
8. Постановление Арбитражного суда Центрального округа от 12.03.2024 № Ф10-6388/2023 по делу № А36-6042/2022 (отменено).