Материальная выгода: что это такое и когда она может возникнуть?


Материальная выгода – это, по сути, «виртуальный» доход, на основании которого придется заплатить вполне реальный налог: НДФЛ по ставке от 13 до 35% в зависимости от размера годового дохода и вида материальной выгоды.
Разберем, какие бывают виды материальной выгоды и в каких сделках она возникает.
Примечание: правила о материальной выгоде, о которых мы говорим в этой статье, относятся к физическим лицам. Именно у физического лица такая выгода может образовать доход, облагаемый НДФЛ, для организаций эти правила не применяются.
Виды материальной выгоды
Статья 212 Налогового кодекса РФ (НК РФ) выделяет три вида материальной выгоды:
- экономия на процентах по займам и кредитам, полученным от организаций и индивидуальных предпринимателей, если заимодавец взаимозависим с вами или с вашим работодателем, является вашим работодателем либо экономия фактически является материальной помощью или оплатой за ваши товары, работы, услуги;
- покупка товаров, работ, услуг, цифровой валюты и цифровых финансовых активов у взаимозависимых лиц;
- приобретение долей в уставном капитале, ценных бумаг и производных финансовых инструментов (с 2025 года именно доли в обществах появились прямо в статье, поэтому тема стала еще более актуальной для владельцев бизнеса).
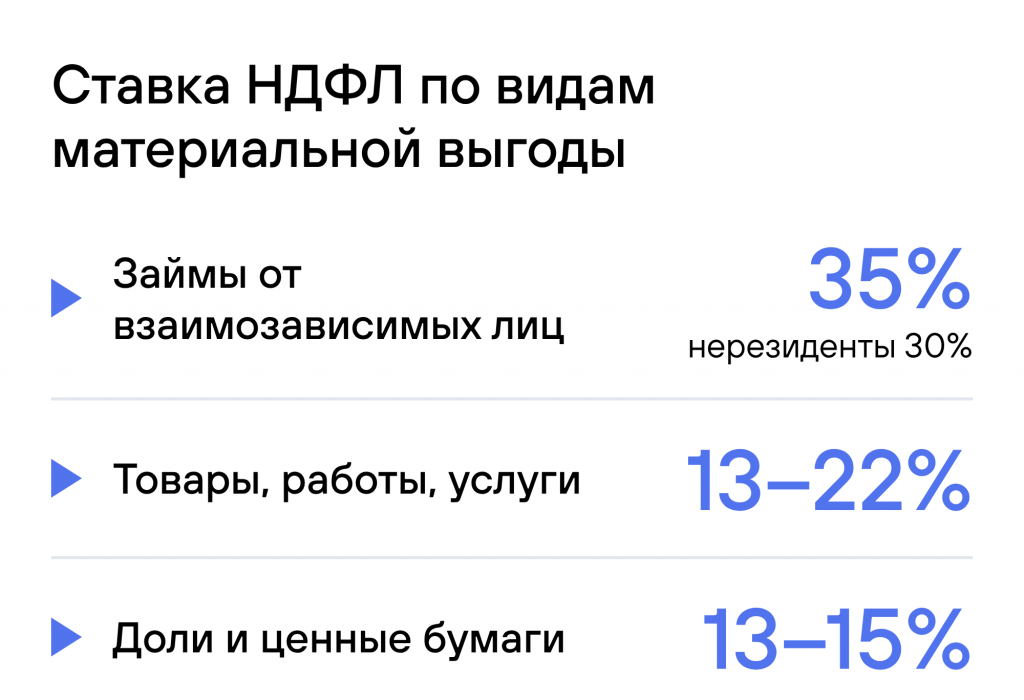
Ставка НДФЛ зависит от вида выгоды: по займам 35% для резидентов (30% для нерезидентов), по товарам, работам, услугам прогрессивная шкала от 13 до 22%, по долям и ценным бумагам от 13% до 15% (с части дохода свыше 2,4 млн руб. в год).
Пять примеров материальной выгоды
Пример № 1. Заем на льготных условиях
Материальная выгода может возникнуть, если заем выдан работодателем или иной компанией, взаимозависимой с вами или с вашим работодателем, например, той, где вы являетесь участником.
Выгодой считается разница между процентами по договору и процентами, рассчитанными исходя из 2/3 ключевой ставки Банка России, при этом берется меньшее из ее значений: на дату заключения договора или на дату получения материальной выгоды. Беспроцентный заем от такой компании также подпадает под это правило1. При этом ваш «доход» определяется на последний день каждого месяца, пока действует заем.
Например, при расчетной ставке 10% годовых по беспроцентному займу в 1 000 000 руб. на год выгода равна – 100 000 руб., а налог по ставке 35% составит 35 000 руб.
Пример № 2. Покупка у взаимозависимых лиц
Взаимозависимыми признаются, например, участники с долей более 25%, руководители организации и родственники. Если вы купили у такого лица товар, работу или услугу дешевле, чем оно продает независимым покупателям, разница в предусмотренных законом случаях может рассматриваться как ваш «доход» для целей НДФЛ.
Пример № 3. Покупка доли у общества или участника
Здесь действует тот же принцип: сравниваются цена приобретения доли и ее стоимость, определенная исходя из чистых активов общества. Взаимозависимость сторон значения не имеет.
Если цена договора соответствует стоимости доли по данным отчетности, налогооблагаемой материальной выгоды не возникает. Поэтому перед сделкой имеет смысл сопоставить цену доли с чистыми активами по последней отчетности.
Пример № 4. Вход в общество через увеличение капитала
Неочевидная, но важная для внимания ситуация – материальная выгода может возникнуть, если физическое лицо получает долю в обществе при увеличении уставного капитала, а внесенный вклад оказывается меньше стоимости полученной доли.
Для расчета материальной выгоды стоимость доли определяется исходя из соответствующей части чистых активов общества по последней отчетности.
Если чистые активы составляют 500 000 руб., а вы внесли 10 000 руб. и получили 40% доли в увеличенном уставном капитале, расчетная стоимость вашей новой доли составит 200 000 руб., а материальная выгода – 190 000 руб. При самой низкой ставке НДФЛ в 13% налог составит 24 700 руб. Если вклад не меньше расчетной стоимости доли, материальная выгода не возникает.
Такой подход следует из разъяснений Минфина России2, при этом, на наш взгляд, экономическая и правовая логика расчета вызывает вопросы: участник вносит новый вклад и «создает» за счет этого новую долю, но ее стоимость определяется исходя из чистых активов общества, которые сформировались до его вклада. Несмотря на то, что письма Минфина не обязательны для налогоплательщиков, они, вероятнее всего, будут учтены налоговыми органами.
Важно и то, когда возникает доход: не в день оплаты вклада, а в день приобретения доли. При увеличении уставного капитала ООО это дата внесения соответствующих изменений в ЕГРЮЛ.
Распределение доли вышедшего участника. Ситуация, которую можно спутать с типичным случаем образования материальной выгоды, но Минфин России квалифицирует это как доход в натуральной форме в виде полученного имущественного права (ст. 211 НК РФ)3. При этом налоговые последствия для физического лица состоят в том, что стоимость полученной доли включается в налоговую базу по НДФЛ, а общество выступает налоговым агентом.
Пример № 5. Рассрочка при покупке
Это один из наиболее неоднозначных случаев. Сама по себе рассрочка не означает, что у покупателя возникает материальная выгода. Значение имеет то, как она оформлена в договоре.
Минфин России разграничивает два варианта4: (1) обычная продажа товара в кредит с рассрочкой платежа по правилам о купле-продаже – если в договоре нет условия об уплате процентов, экономии на процентах не возникает, а значит, нет и материальной выгоды; (2) договором предусмотрено предоставление коммерческого кредита в форме рассрочки платежа – проценты в этом случае по общему правилу обязательны, поэтому Минфин делает вывод, что материальная выгода от экономии на процентах облагается НДФЛ с учетом особенностей, установленных ст. 212 НК РФ для займов.
ФНС России высказалась осторожнее5: если договор купли-продажи предусматривает предоставление покупателю коммерческого кредита в форме рассрочки платежа, то, по мнению службы, его возможно квалифицировать как предоставление беспроцентного займа, и тогда возникает выгода. Если такого условия в договоре нет – материальной выгоды не возникает.
Важно, что письма не объясняют, по каким признакам договор однозначно считается «содержащим коммерческий кредит»: достаточно ли для этого обычного графика платежей, имеет ли значение ссылка на коммерческий кредит в договоре или решают особенности содержания условия. Минфин указывает на различный подход судов и рекомендует учитывать практику, а сами письма носят разъяснительный характер. Поэтому при существенной сумме и длительном сроке рассрочки имеет смысл заранее проверить формулировки договора и оценить налоговые последствия.
Кто и как платит налог?
Обычно налог исчисляет и удерживает организация, от которой вы получаете «выгоду» (налоговый агент): заимодавец, продавец доли или общество, в которое вы внесли вклад. Удержать налог она может из ближайшей денежной выплаты вам, например из дивидендов.
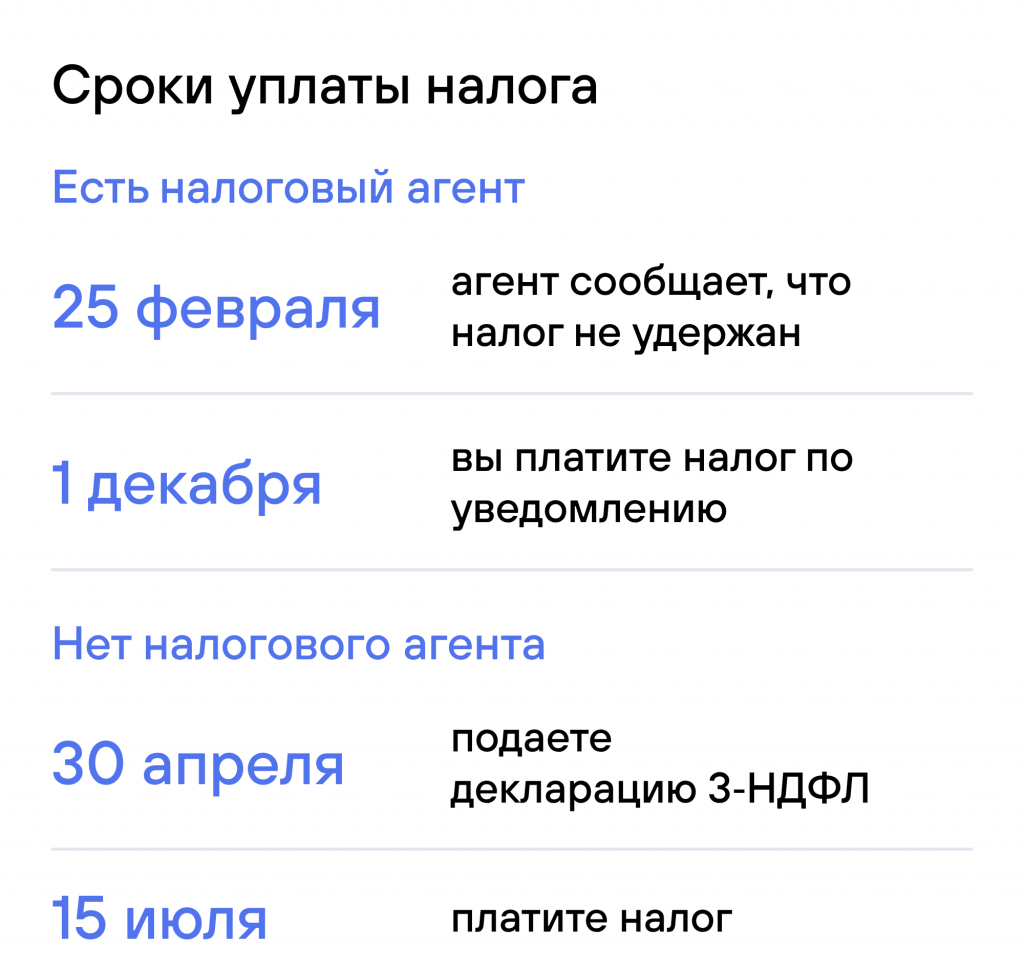
Если удержать налог не удалось, налоговый агент должен сообщить об этом вам и в налоговый орган не позднее 25 февраля следующего года. После этого налог нужно будет уплатить самостоятельно по уведомлению инспекции не позднее 1 декабря.
Если выгода получена от лица, которое не является налоговым агентом (например, от другого физического лица), налог вы рассчитываете и уплачиваете самостоятельно: как правило, необходимо подать декларацию 3-НДФЛ не позднее 30 апреля следующего года и уплатить налог до 15 июля.
Как снизить риск?
Прежде всего, важно заранее понимать, возникает ли в конкретной сделке материальная выгода и как будет рассчитываться НДФЛ – условия сделки стоит заранее сопоставить с правилами определения материальной выгоды.
Например, чтобы не допустить ее возникновения при займе от работодателя или взаимозависимого лица, можно установить процент не ниже 2/3 ключевой ставки. При покупке доли и при увеличении уставного капитала цену или размер вклада стоит сопоставить со стоимостью доли, рассчитанной исходя из чистых активов общества по последней отчетности. При покупке товаров, работ или услуг у близких лиц важно иметь документы, подтверждающие обоснованность цены и ее соответствие рыночному уровню.
Вывод
Если вы понимаете, как она рассчитывается, и учитываете налог при принятии решения, сама по себе обязанность уплатить НДФЛ не означает, что условия сделки нужно менять. Оптимальный подход – не пытаться любой ценой избежать материальной выгоды, а заранее посчитать ее стоимость, оценить альтернативные условия сделки и определить налоговые обязанности каждой из сторон.
Главное: определить налоговые последствия заранее. Особенно внимательно стоит подходить к ситуациям, где правила неочевидны или еще не сложилась устойчивая практика. Отдельный риск возникает у налоговых агентов: если не исчислить или не удержать налог вовремя, последствия могут оказаться серьезнее самого НДФЛ.
Если вы планируете сделку и хотите заранее оценить ее налоговые последствия, юристы ПРЕДМЕТНО помогут вам оценить налоговые риски. При необходимости мы также можем взять на себя комплексное сопровождение: поможем структурировать проект, подготовить документы и оформить его с учетом ваших целей.
Примечания:
1. Материальная выгода не возникает, в частности, в течение беспроцентного периода по банковской карте, льготного периода по кредиту, а также в отношении части кредитов, предоставленных в рамках государственных программ при соблюдении установленных НК РФ условий.
2. См., например, письма Минфина России от 16.05.2025 № 03-04-05/48098, от 05.05.2025 № 03-04-05/44796, от 27.03.2026 № 03-04-05/25351.
3. См., например, письмо Минфина России от 23.01.2025 № 03-04-05/5160.
4. Письмо Минфина России от 17.06.2019 № 03-04-06/43714 – касалось покупки квартиры.
5. Письмо ФНС России от 04.03.2014 № ГД-4-3/3665@ – касалось покупки акций с оплатой по графику в течение десяти лет.